


El boom de los pagos digitales: cómo Banco Bica y Pronto Pago adaptaron sus estrategias de cara a sus clientes y la búsqueda del equilibrio entre mayor tecnología y eficiencia con lo humano. Entrevista con Mauro Giaccone, CEO de Pronto Pago y Mariano Angulo, Gerente General de Banco Bica.
El ecosistema financiero argentino viene viviendo una transformación estructural irreversible. Según el último informe de COELSA correspondiente al segundo cuatrimestre de 2026, por cada peso en efectivo circulan 2,53 pesos digitales, consolidando un ecosistema que ya contabiliza 354 millones de cuentas. En este escenario de hiperdigitalización, donde la inmediatez dejó de ser un diferencial para convertirse en una exigencia básica, los actores del mercado se ven obligados a innovar a un ritmo vertiginoso.
Mariano Angulo, Gerente General de Banco Bica, y Mauro Giaccone, CEO de Pronto Pago, lideran dos entidades que han decidido acelerar sus desarrollos tecnológicos para no perder pisada en este nuevo paradigma. Mientras que Banco Bica acaba de lanzar Ibica, su nuevo homebanking centrado en potenciar la experiencia de usuario (UX), Pronto Pago presentó una renovada aplicación que simplifica y agiliza el pago de impuestos y servicios. Ambos ejecutivos dialogaron sobre el pasado, presente y futuro de las transacciones financieras en un país donde la inflación histórica moldeó una cultura de circulación de dinero a velocidades récord.
El desplome del cajero automático y el reinado del "Push"
Para dimensionar el cambio de época, basta observar el comportamiento de los usuarios frente a los canales tradicionales. De acuerdo con los datos del Banco Central (BCRA) analizados por Banco Bica, los pagos con transferencias "push" —aquellas que reemplazan el pago físico de mostrador— crecieron un 12.054% entre enero de 2017 y agosto de 2026.
“El salto exponencial se da en el período entre 2020 y 2024, por efecto de la pandemia, donde crece interanualmente entre un 79% y un 124%”, detalla Angulo. En contraposición, el uso de efectivo se retrae a un ritmo acelerado. “En enero de 2017 había 75 millones de extracciones en cajeros automáticos y las transferencias push eran 6 millones. Hoy las extracciones cayeron a 40 millones y las transferencias push saltaron a 779 millones”, ilustra el Gerente General de Banco Bica. A raíz de esta falta de uso, la entidad redujo su stock de cajeros a menos de la mitad en los últimos diez años.
Por su parte, el CEO de Pronto Pago aporta una visión complementaria sobre este escenario competitivo. “Ya los medios de pago electrónico no compiten con el efectivo, sino que compiten entre sí mismos: la transferencia versus el QR, o el QR versus la tarjeta de débito”, analiza Giaccone. Además, destaca que la adopción tecnológica está impulsada por una reducción significativa de los costos de infraestructura, la inmediatez y el fuerte incentivo de operar con márgenes de fraude prácticamente nulos.
Democratización del servicio
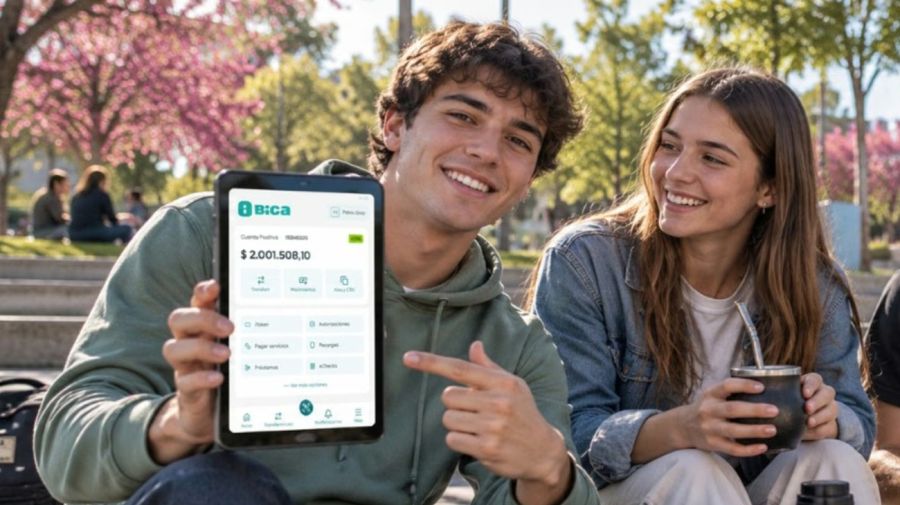
Uno de los datos más reveladores del mercado actual es la penetración de las finanzas digitales en las nuevas generaciones: ocho de cada diez adolescentes mayores de 13 años ya cuentan con una billetera virtual. Ante este desafío, la banca tradicional se vio obligada a rediseñar su oferta para captar a los futuros clientes bancarios.
“Si cada vez lo agarran más chicos los PSP (Proveedores de Servicios de Pago), ¿qué nos queda a nosotros para sacárselos cuando pasan a la mayoría de edad? Va a ser cada vez más difícil”, reconoce Angulo. En respuesta a esta tendencia, Banco Bica lanzó recientemente una cuenta remunerada en pesos exclusiva para menores de edad, que incluye una caja de ahorro en dólares vinculada para fomentar el ahorro. “Una persona de 13 años usa un celular todo el día; ¿por qué no podría pagar con él en lugar de efectivo?”, se pregunta el ejecutivo.
Para Giaccone, esta dinámica democratiza el mercado y pone la presión del lado de la oferta. “Hoy el que elige es el usuario. Una empresa no le puede pedir más a su cliente que pague de una sola forma. Esta es la gran amenaza y la gran oportunidad: si tenés un buen servicio y tecnología acorde, sos dinámico, y las oportunidades son muy grandes”, sostiene el CEO de Pronto Pago, quien subraya que el laboratorio de innovación de su compañía hoy funciona "24x365".
Fricción cero, IA y la conexión humana
El futuro de los pagos apunta a la invisibilidad transaccional. “De acá a un año nos vamos a meter en la unión entre la transacción de compra y la transacción de pago. Cada día te das menos cuenta de que pagás y cuándo estás pagando, ya sea en un peaje free flow o, en breve, en un electrocargador para autos donde el pago sucederá automáticamente mientras cargás”, anticipa Giaccone.
Sin embargo, en el camino hacia la digitalización total, las instituciones enfrentan el desafío de equilibrar la fluidez operativa con las estrictas normativas de seguridad del BCRA, especialmente en un esquema que exige disponibilidad 7x24. En este sentido, Banco Bica desarrolló "Ya Transferí", una herramienta web que utiliza Inteligencia Artificial para que los comercios puedan chequear online y en tiempo real el impacto de las transferencias.
A pesar de este innegable avance tecnológico, ambos directivos coinciden en que el límite de la automatización lo marca la necesidad de un servicio personalizado. El objetivo de las compañías es que todo lo que pueda digitalizarse se digitalice, pero sosteniendo un respaldo presencial para la fidelización corporativa y minorista. “La atención personal no se relega. Sigo manteniendo el contacto humano con el cliente, ya sea en una sucursal, en una boca de Pronto Pago o en la atención telefónica. Esas cosas, acompañadas de innovación y servicio, son las que generan verdaderas oportunidades en un mercado cada día más exigente”, concluye Giaccone.
Por su parte, Angulo reconoce que, en el caso de Banco Bica, la digitalización y la tecnología les han permitido expandir su negocio hacia, por ejemplo, la Ciudad de Buenos Aires, donde hoy tienen presencia física con un local en Puerto Madero, pero clientes en todo el país. “La tecnología y la digitalización hoy ha democratizado la competencia en la banca y son los clientes quienes elijen con qué banco quieren trabajar, y ese banco hoy puede tener su casa matriz en cualquier lugar del país y ofrecer un mejor servicio que un banco que tiene una sucursal en la esquina de donde vive su cliente. El cliente es el que hoy tiene la última palabra y decide, y el servicio que se le brinda es lo que define su elección”.


